三证合一 通用机械设备及配件企业的税务与证照管理指南
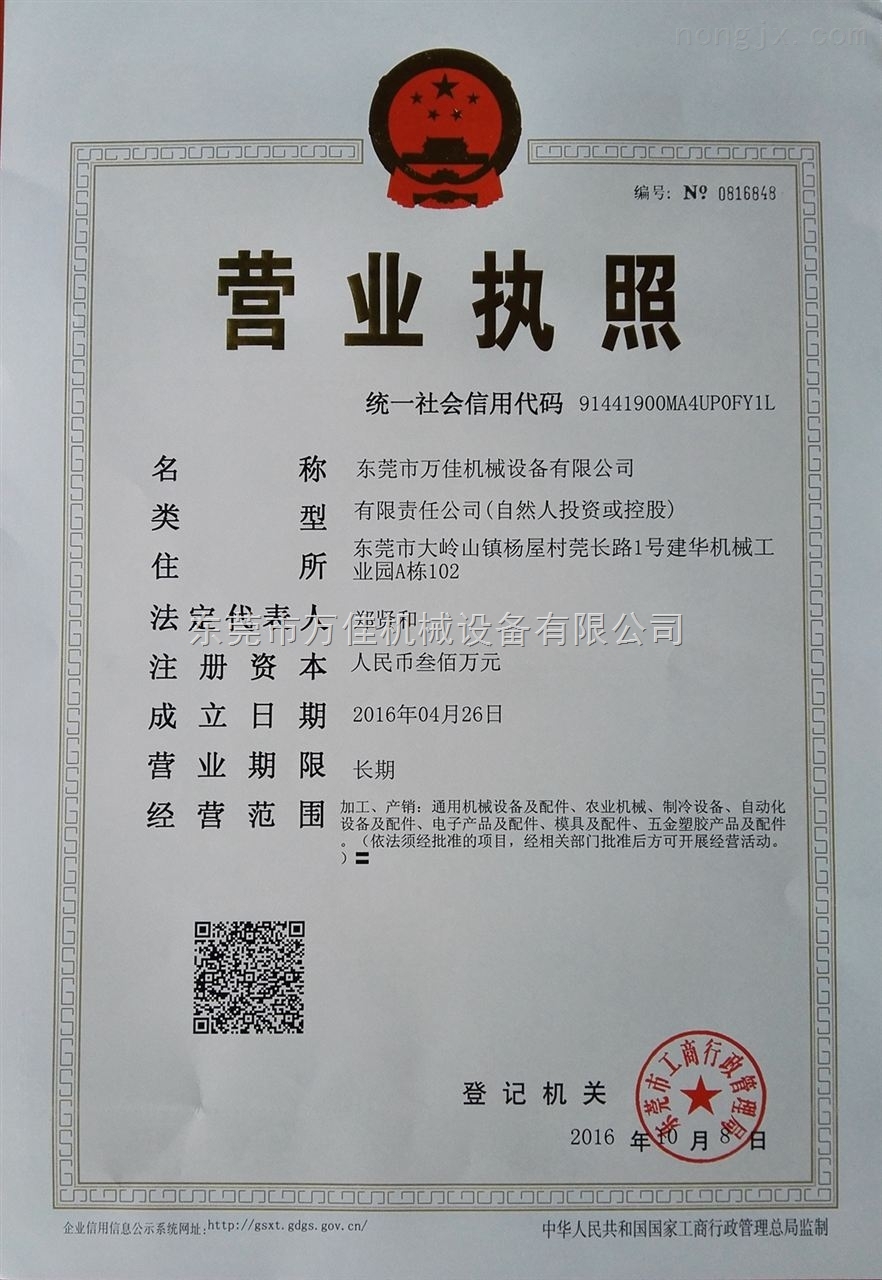
对于从事通用机械设备及配件生产、销售的企业而言,合规经营的首要基础就是证照与税务管理。自“三证合一、一照一码”改革全面推行以来,税务登记证、营业执照、组织机构代码证已整合为一张加载统一社会信用代码的营业执照,这为机械设备及配件行业的企业注册、经营和税务处理带来了显著便利。本文将围绕这一制度,结合通用机械设备及配件企业的特点,介绍证书的核心要点与实务操作建议。
一、什么是“三证合一”证书?
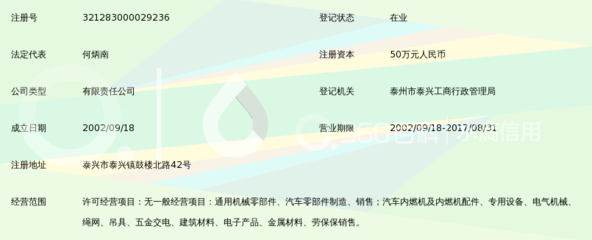
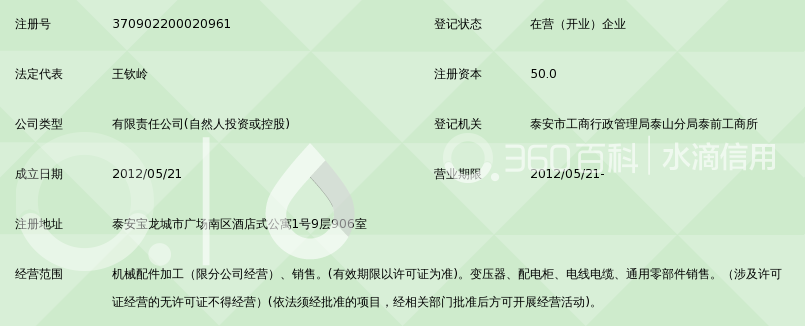
“三证合一”是指将原先分别由工商部门核发的营业执照、税务部门核发的税务登记证、质检部门核发的组织机构代码证,合并为由市场监督管理部门核发、加载统一社会信用代码的营业执照。统一社会信用代码共18位,相当于企业的“身份证号”,贯穿税务、社保、银行、海关等各个业务环节。对于机械设备及配件企业来说,这意味着在办理开户、纳税申报、签订合同、参与招投标时,只需提供一张营业执照即可,无需再反复提交三套证照。
二、通用机械设备及配件企业的证照办理要点
- 经营范围表述:通用机械设备及配件行业通常涉及“通用机械设备及配件的生产、加工、销售;机械零部件加工;机械设备维修”等。建议参考《国民经济行业分类》规范填写,避免因表述模糊影响后续税务核定和客户审核。
- 注册地址与生产场地:若企业涉及生产加工,需确认注册地址是否具备生产条件,部分园区对环评、消防有前置要求;纯销售型企业则可选择集中注册地。
- 税务登记自动同步:领取加载统一社会信用代码的营业执照后,税务登记信息自动同步,企业首次办税时进行“信息补录”即可,无需单独办理税务登记证。但需注意,税种核定、发票票种核定仍需在电子税务局或办税服务厅完成。
三、税务处理与发票管理实务
通用机械设备及配件企业常见的税务事项包括增值税一般纳税人登记、发票开具、进项抵扣等。机械设备及配件销售通常适用13%增值税税率,若涉及安装、维修等混合销售或兼营行为,需准确区分适用税率。企业应基于真实业务开具发票,品名应具体到“通用机械设备”“机械配件”“轴承”“齿轮”等,避免笼统开具“五金”“材料”等模糊品名,以降低税务风险。采购钢材、铸件、标准件等原材料取得的进项发票,需确保票面信息与合同、入库单一致,形成完整的证据链。
四、后续维护与常见误区
取得“三证合一”营业执照并非一劳永逸。企业发生名称、地址、经营范围变更时,需及时办理工商变更,税务信息会同步更新,但银行账户、社保账户、资质许可等仍需分别变更。常见误区包括:误以为“一照一码”后无需进行税务报到;误以为营业执照上的统一社会信用代码可直接用于所有备案而忽略个别部门的补录要求;以及将“多证合一”与“三证合一”混淆,忽略海关、出入境检验检疫等特定行业的备案手续。
五、建议
对于通用机械设备及配件企业,建议建立证照与税务台账,记录营业执照、开户许可证、一般纳税人资格、发票领购簿等关键信息及有效期;财务人员应定期登录电子税务局查看税务状态,确保申报及时;在签订销售合将统一社会信用代码、开票信息作为必备条款,减少回款与开票纠纷。三证合一证书是企业合规的起点,唯有持续规范管理,才能在机械设备行业的激烈竞争中稳健经营。
如若转载,请注明出处:http://www.keqijx.com/product/32.html
更新时间:2026-10-22 17:13:51